Domain hno-gemeinschaftspraxis.de kaufen?
Wir ziehen mit dem Projekt
hno-gemeinschaftspraxis.de um.
Sind Sie am Kauf der Domain
hno-gemeinschaftspraxis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hno-gemeinschaftspraxis.de kaufen?
Wie funktioniert eine Gemeinschaftspraxis?
Eine Gemeinschaftspraxis ist eine medizinische Einrichtung, in der mehrere Ärzte gemeinsam praktizieren. Jeder Arzt in der Gemeinschaftspraxis hat in der Regel seinen eigenen Patientenstamm, kann aber auch Patienten anderer Ärzte behandeln. Die Ärzte teilen sich oft die Praxisräume, das Personal und die Kosten für die Infrastruktur. Durch die Zusammenarbeit können die Ärzte ihre Ressourcen bündeln, um eine umfassendere Versorgung für die Patienten anzubieten. Zudem können sie sich untereinander austauschen, voneinander lernen und sich gegenseitig unterstützen. **
Welche Rechtsform hat eine Gemeinschaftspraxis?
Welche Rechtsform hat eine Gemeinschaftspraxis? Eine Gemeinschaftspraxis kann in der Regel als GbR (Gesellschaft bürgerlichen Rechts) oder als Partnerschaftsgesellschaft geführt werden. Beide Rechtsformen bieten den Vorteil einer einfachen Gründung und einer gemeinsamen Haftung der Partner. Es ist jedoch wichtig zu beachten, dass bei einer GbR die persönliche Haftung der Partner unbeschränkt ist, während bei einer Partnerschaftsgesellschaft eine beschränkte Haftung möglich ist. Die Wahl der Rechtsform hängt von den individuellen Bedürfnissen und Zielen der Partner ab. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um die passende Rechtsform für die Gemeinschaftspraxis zu wählen. **

Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HNO-OperationslehreHNO-Operationslehre , Mit allen wichtigen Eingriffen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 5., vollständig überarbeitete Auflage, Erscheinungsjahr: 202011, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Rettinger, Gerhard~Werner, Jochen Alfred~Hosemann, Werner G.~Hüttenbrink, Karl-Bernd, Auflage: 18005, Auflage/Ausgabe: 5., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 480, Abbildungen: 950 Abbildungen, Keyword: Eingriffe Hals; Eingriffe Kehlkopf; Eingriffe Mundhöhle; Eingriffe Nase; Eingriffe Nasennebenhöhlen; Eingriffe Ohr; Eingriffe Pharynx; Gesichtschirurgie; HNO-Operationen; Kopf-Hals-Eingriffe; Kopf-Hals-Operationen, Fachschema: Hals-Nasen-Ohren-Heilkunde - HNO~Nase / Hals-Nasen-Ohren-Heilkunde~Otorhinolaryngologie~Chirurgie / Operation~Eingriff (medizinisch)~Operation (medizinisch)~Chirurgie, Fachkategorie: allgemeine Chirurgie, Warengruppe: HC/Innere Medizin/Chirurgie, Fachkategorie: Hals-Nasen-Ohren-Heilkunde, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 317, Breite: 240, Höhe: 32, Gewicht: 2216, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000054184001 9783134637052-2 B0000054184002 9783134637052-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,300,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
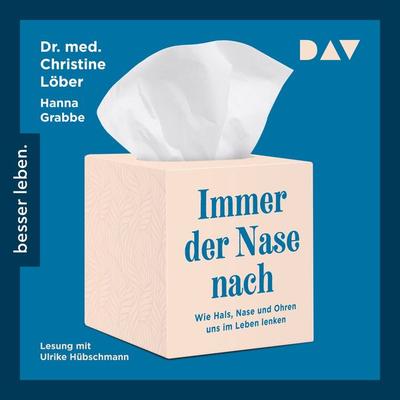
Immer der Nase nach. Wie Hals, Nase und Ohren uns im Leben lenken - Christine Löber,Hanna Grabbe, CD, 9783742419286Immer Der Nase Nach. Wie Hals, Nase Und Ohren Uns Im Leben Lenken Von Christine Löber,hanna Grabbe, Der Audio Verlag, 978-3-7424-1928-6, Sprecher: Ulrike Hübschmann, Sprache: Deutsch17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Gemeinschaftspraxis eine GbR?
Eine Gemeinschaftspraxis ist in der Regel keine GbR (Gesellschaft bürgerlichen Rechts), sondern eine Form der Zusammenarbeit von Ärzten oder anderen Gesundheitsdienstleistern. In einer Gemeinschaftspraxis arbeiten die Partner meist eigenständig und teilen sich lediglich die Räumlichkeiten und gegebenenfalls das Personal. Im Gegensatz dazu ist eine GbR eine rechtlich selbstständige Gesellschaft, bei der die Partner gemeinsam wirtschaftliche Ziele verfolgen und gemeinsam haften. Trotzdem können auch in einer Gemeinschaftspraxis gesellschaftsrechtliche Regelungen getroffen werden, die einer GbR ähneln. Letztendlich hängt es von den individuellen Vereinbarungen der Partner ab, ob eine Gemeinschaftspraxis als GbR eingestuft wird. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **

Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HNO-OperationslehreHNO-Operationslehre , Mit allen wichtigen Eingriffen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 5., vollständig überarbeitete Auflage, Erscheinungsjahr: 202011, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Rettinger, Gerhard~Werner, Jochen Alfred~Hosemann, Werner G.~Hüttenbrink, Karl-Bernd, Auflage: 18005, Auflage/Ausgabe: 5., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 480, Abbildungen: 950 Abbildungen, Keyword: Eingriffe Hals; Eingriffe Kehlkopf; Eingriffe Mundhöhle; Eingriffe Nase; Eingriffe Nasennebenhöhlen; Eingriffe Ohr; Eingriffe Pharynx; Gesichtschirurgie; HNO-Operationen; Kopf-Hals-Eingriffe; Kopf-Hals-Operationen, Fachschema: Hals-Nasen-Ohren-Heilkunde - HNO~Nase / Hals-Nasen-Ohren-Heilkunde~Otorhinolaryngologie~Chirurgie / Operation~Eingriff (medizinisch)~Operation (medizinisch)~Chirurgie, Fachkategorie: allgemeine Chirurgie, Warengruppe: HC/Innere Medizin/Chirurgie, Fachkategorie: Hals-Nasen-Ohren-Heilkunde, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 317, Breite: 240, Höhe: 32, Gewicht: 2216, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000054184001 9783134637052-2 B0000054184002 9783134637052-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,300,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Gemeinschaftspraxis?
Eine Gemeinschaftspraxis ist eine medizinische Einrichtung, in der mehrere Ärzte gemeinsam praktizieren. Jeder Arzt in der Gemeinschaftspraxis hat in der Regel seinen eigenen Patientenstamm, kann aber auch Patienten anderer Ärzte behandeln. Die Ärzte teilen sich oft die Praxisräume, das Personal und die Kosten für die Infrastruktur. Durch die Zusammenarbeit können die Ärzte ihre Ressourcen bündeln, um eine umfassendere Versorgung für die Patienten anzubieten. Zudem können sie sich untereinander austauschen, voneinander lernen und sich gegenseitig unterstützen. **
-
Welche Rechtsform hat eine Gemeinschaftspraxis?
Welche Rechtsform hat eine Gemeinschaftspraxis? Eine Gemeinschaftspraxis kann in der Regel als GbR (Gesellschaft bürgerlichen Rechts) oder als Partnerschaftsgesellschaft geführt werden. Beide Rechtsformen bieten den Vorteil einer einfachen Gründung und einer gemeinsamen Haftung der Partner. Es ist jedoch wichtig zu beachten, dass bei einer GbR die persönliche Haftung der Partner unbeschränkt ist, während bei einer Partnerschaftsgesellschaft eine beschränkte Haftung möglich ist. Die Wahl der Rechtsform hängt von den individuellen Bedürfnissen und Zielen der Partner ab. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um die passende Rechtsform für die Gemeinschaftspraxis zu wählen. **
-
Ist eine Gemeinschaftspraxis eine GbR?
Eine Gemeinschaftspraxis ist in der Regel keine GbR (Gesellschaft bürgerlichen Rechts), sondern eine Form der Zusammenarbeit von Ärzten oder anderen Gesundheitsdienstleistern. In einer Gemeinschaftspraxis arbeiten die Partner meist eigenständig und teilen sich lediglich die Räumlichkeiten und gegebenenfalls das Personal. Im Gegensatz dazu ist eine GbR eine rechtlich selbstständige Gesellschaft, bei der die Partner gemeinsam wirtschaftliche Ziele verfolgen und gemeinsam haften. Trotzdem können auch in einer Gemeinschaftspraxis gesellschaftsrechtliche Regelungen getroffen werden, die einer GbR ähneln. Letztendlich hängt es von den individuellen Vereinbarungen der Partner ab, ob eine Gemeinschaftspraxis als GbR eingestuft wird. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Immer der Nase nach. Wie Hals, Nase und Ohren uns im Leben lenken - Christine Löber,Hanna Grabbe, CD, 9783742419286Immer Der Nase Nach. Wie Hals, Nase Und Ohren Uns Im Leben Lenken Von Christine Löber,hanna Grabbe, Der Audio Verlag, 978-3-7424-1928-6, Sprecher: Ulrike Hübschmann, Sprache: Deutsch17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immer der Nase nach. Wie Hals, Nase und Ohren uns im Leben lenken - Christine Löber,Hanna Grabbe, Audio, 9783742419293Immer Der Nase Nach. Wie Hals, Nase Und Ohren Uns Im Leben Lenken Von Christine Löber,hanna Grabbe, Der Audio Verlag, 978-3-7424-1929-3, Sprecher: Ulrike Hübschmann, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten von endoskopischen Verfahren im ambulanten Sektor. Analyse einer internistischen Gemeinschaftspraxis, Taschenbuch von Fabian Riemann, GRIN,Kosten Von Endoskopischen Verfahren Im Ambulanten Sektor. Analyse Einer Internistischen Gemeinschaftspraxis, Taschenbuch Von Fabian Riemann, Grin, 978-3-346-67263-6, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.